
📖 読了目安: 約5分
金の国際価格が1年で40%上昇したかと思えば、原油が数ヶ月で半値になる――コモディティ市場では、株式では考えにくい規模の価格変動が日常的に起きています。「分散投資のためにコモディティを組み入れたい」と考える一方で、値動きの激しさがどれほどのものか、具体的なイメージを持てず躊躇している人も多いのではないでしょうか。
この記事では、コモディティ特有のリスク要因を数値で示し、価格変動の大きさを受け入れながら資産全体を守る配分の考え方を解説します。
この記事のポイント
- コモディティは1年で±30%以上動くことも珍しくなく、株式指数より変動幅が大きい
- 配当・利息がゼロのため、値上がり益のみに依存する構造
- 先物ロールコストが年率数%積み重なり、長期保有で不利になる場合がある
- ポートフォリオ全体の5〜10%に留める配分で、リスクと分散効果のバランスを取る
コモディティの価格変動、株式と比べてどれくらい激しいのか
| 資産 | 年間変動率の目安 | 長期トレンド |
|---|---|---|
| 金 | ±20〜30% | なし(上下動を繰り返す) |
| 原油 | ±30〜50%以上 | なし(需給で大きく変動) |
| S&P500 | ±15%程度 | 右肩上がりの傾向 |
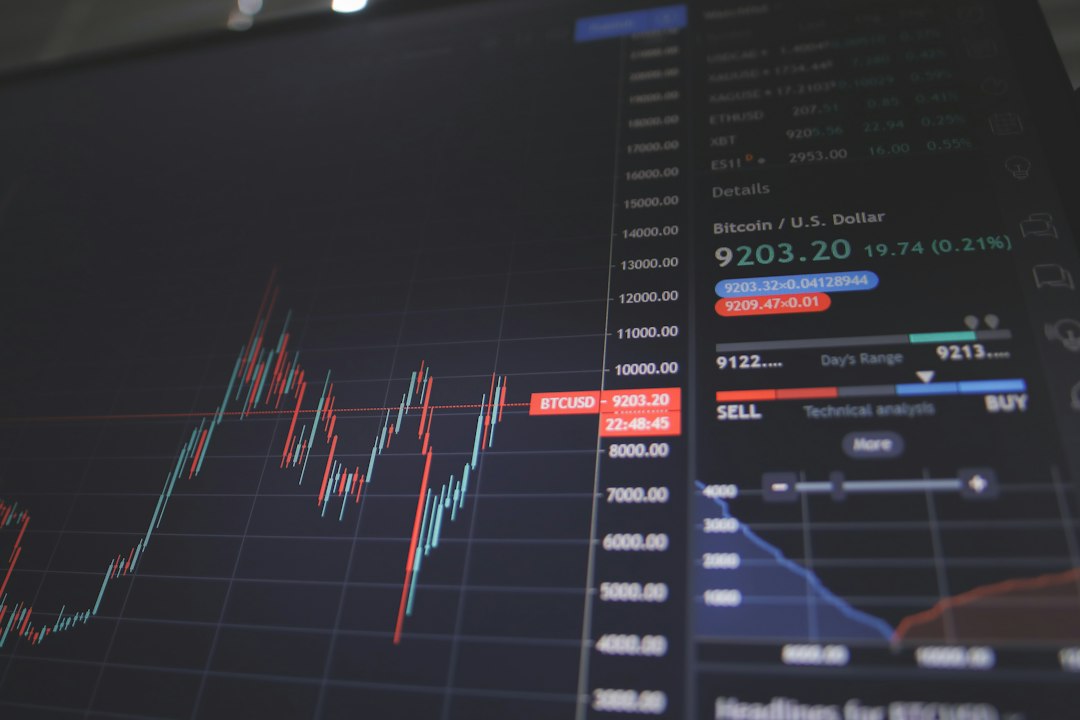
「値動きが大きい」と言われても、実際にどの程度なのかピンと来ないかもしれません。過去のデータを見ると、たとえば金価格(ドル建て)は2019年から2020年の1年間で約25%上昇しましたが、2021年には約8%下落、2022年には再び0%付近で推移と、年ごとの振れ幅が±20〜30%に達することが珍しくありません。原油価格に至っては、2020年のコロナショック時に一時マイナス価格をつけるという異常事態を経験し、その後1年で約200%上昇するなど、極端な変動を繰り返してきました。
一方、株式指数の代表格であるS&P500の年間変動率は、平均すると±15%程度に収まることが多く(もちろん暴落時は例外ですが)、長期で見れば右肩上がりの傾向があります。コモディティにはこうした「長期的な成長トレンド」が存在せず、需給バランスや地政学リスク、為替の影響をダイレクトに受けて上下動を繰り返す点が大きく異なります。
実際に100万円を金に投資した場合、1年後に130万円になっている可能性もあれば、70万円に目減りしている可能性もある――このくらいの振れ幅を前提に考える必要があります。株式投資では「長く持てば報われる」という期待が一定程度あるのに対し、コモディティは「タイミングが全て」という側面が強く、初心者が長期保有で放置するには向かない資産と言えます。
配当・利息がゼロ、値上がり益のみに依存する構造のリスク

価格変動の大きさ以上に見落とされがちなのが、コモディティには配当や利息が一切発生しないという点です。株式であれば保有しているだけで配当が入り、債券なら利息が得られますが、金や原油といった現物資産を保有しても、それ自体は何も生み出しません。投資信託やETFを通じて保有する場合も同様で、基準価額が上がらない限り利益はゼロです。
たとえば年3%の配当を出す株式なら、株価が横ばいでも年3%のリターンが得られますが、金価格が1年間横ばいなら、保有者のリターンは0%です。むしろ投資信託やETFの場合、後述する信託報酬や先物ロールコストが差し引かれるため、価格が動かなければマイナスリターンになることすらあります。
この「キャッシュフローがゼロ」という性質は、長期保有の心理的ハードルを上げます。株式投資では配当が入ることで「持ち続ける理由」を実感しやすいのですが、コモディティでは値下がりしている期間中、何の見返りもないまま含み損を抱え続けることになり、「このまま持っていて本当に報われるのか」という不安が募りやすくなります。
先物の期限とロールコスト、ETFが原油価格の上昇ほど上がらない理由
前のセクションで配当がゼロであることを見ましたが、コモディティETFにはもう一つ、先物特有のコストが隠れています。それが「ロールコスト」です。多くのコモディティETFは、現物を直接保有するのではなく、先物契約を買い付けて価格に連動させる仕組みを取っています。ところが先物には満期があるため、期限が近づくと次の期限の契約に乗り換える(ロールオーバーする)必要があります。
この乗り換え時、次の期限の先物価格が現在よりも高い状態(コンタンゴと呼ばれます)だと、ETFは「高く買い直す」ことになり、その差額がコストとして積み重なります。たとえば原油の現物価格が1バレル70ドルでも、3ヶ月後の先物が72ドルで取引されていれば、ETFは72ドルで買い直すことになり、年率換算で数%のコストが発生する計算です。
実際、2020年から2021年にかけて原油価格が大きく上昇した局面でも、原油ETFの基準価額はそれほど上がらず、「原油が上がっているのにETFが儲からない」と困惑した投資家が続出しました。これはロールコストが利益を食いつぶしていたためで、コモディティETFを長期保有する場合、この見えないコストが積み重なることを理解しておく必要があります。
価格変動を受け入れるための配分戦略、ポートフォリオの5〜10%に留める考え方
| 資産総額 | コモディティ配分5% | 30%下落時の全体への影響 |
|---|---|---|
| 500万円 | 25万円 | ▲7.5万円(全体の1.5%) |
| 1000万円 | 50万円 | ▲15万円(全体の1.5%) |
| 2000万円 | 100万円 | ▲30万円(全体の1.5%) |
先物ロールコストや配当ゼロといった構造的なリスクを踏まえると、「それでもコモディティに投資する意味はあるのか」と思うかもしれません。答えは「株式・債券と異なる値動きをするため、少額でも組み入れることで分散効果が得られる」という点にあります。ただし、その効果を得るために資産の大半を振り向ける必要はありません。
一般的な目安として、ポートフォリオ全体の5〜10%をコモディティに割り当てるのが現実的なラインです。たとえば資産総額1000万円なら50〜100万円程度。この範囲であれば、仮にコモディティ部分が30%下落しても、全体への影響は3%程度に抑えられます。一方で、株式と逆相関の動きをするタイミングがあれば、その分だけポートフォリオ全体の下落を和らげる効果が期待できます。
配分を絞ることで、もう一つのメリットも得られます。それは「値動きを気にしすぎなくて済む」という心理的な余裕です。資産の半分が金だったら、価格が10%下がるたびに夜も眠れないかもしれませんが、全体の5%なら「そういうものだ」と受け流しやすくなります。コモディティはリスクを消すことができない資産だからこそ、配分で折り合いをつけることが、長く付き合っていく上で最も現実的な向き合い方と言えます。
関連記事
- ポートフォリオにコモディティを組み込む考え方、分散投資の視点から
- 商品先物取引とコモディティETF、初心者にはどちらが向くか
- プラチナ・銀への投資、金とはどう違うのか|価格変動・需要構造・購入方法を比較
コモディティ投資のリスクをまとめると、以下のポイントが重要です。
- 価格変動は年率±30%以上に達することもあり、株式指数より大きい
- 配当・利息がゼロで、値上がり益のみに依存する構造
- 先物ロールコストが年数%積み重なり、長期保有で不利になる場合がある
- ポートフォリオの5〜10%に留める配分で、リスクと分散効果のバランスを取る
コモディティは「リスクを完全に消す方法がない」資産ですが、配分を絞ることで全体の資産を守りながら分散効果だけを取ることは可能です。まずは少額から試し、値動きの感覚をつかむところから始めるのも一つの方法です。
なお、投資はあくまで自己判断・自己責任で行ってください。この記事の内容は一般的な情報提供を目的としたものであり、特定の投資行動を推奨するものではありません。
本記事にはアフィリエイト広告・プロモーションが含まれる場合があります。紹介する商品・サービスの購入や申込みは、必ずご自身の判断と責任で行ってください。
このブログの裏側
このブログは、AIを使って記事作成・評価・投稿などを自動化しながら運営しています。
AIブログを実際に作ってみた過程はnoteで公開しています。
コメント